Từ lợi thế thuế quan đến mở rộng thị trường
Sau 6 năm thực thi, Hiệp định Thương mại tự do Việt Nam - Liên minh châu Âu (EVFTA) đang tạo thêm dư địa để hàng hóa Việt Nam mở rộng thị trường tại châu Âu. Việc EU hoàn tất lộ trình tự do hóa thương mại, đưa khoảng 99% dòng thuế đối với hàng hóa Việt Nam về 0% giúp doanh nghiệp có thêm lợi thế cạnh tranh, đồng thời thúc đẩy sự hiện diện của hàng Việt tại nhiều thị trường thành viên.
Những kết quả tại loạt thị trường tại EU cùng diễn biến thương mại Việt Nam - EU cho thấy EVFTA không chỉ tạo thuận lợi về thuế quan mà còn góp phần mở rộng không gian thị trường cho hàng Việt. Theo số liệu thống kê từ Cục Hải quan, Bộ Tài chính, trong 8 tháng năm 2026, xuất khẩu hàng hóa của Việt Nam sang Tây Ban Nha đạt 3,34 tỷ USD, tăng 17,37% so với cùng kỳ năm 2025. Riêng tháng 8/2026, kim ngạch đạt 524,22 triệu USD, tăng 9,69% so với tháng 7 và tăng 43,74% so với cùng kỳ năm trước.
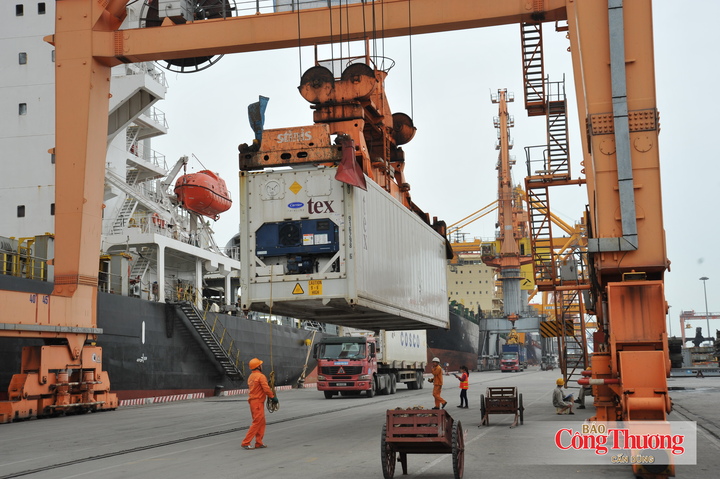
Thương mại Việt Nam - EU duy trì đà tăng trưởng
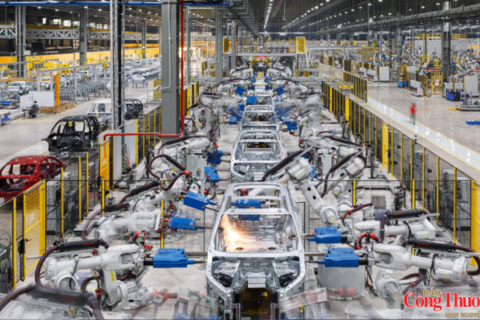
Đáng chú ý, động lực tăng trưởng không chỉ đến từ những nhóm hàng truyền thống mà còn xuất hiện rõ nét ở các sản phẩm công nghiệp chế biến, chế tạo và công nghệ cao. Trong 8 tháng, máy vi tính, sản phẩm điện tử và linh kiện đạt 364,97 triệu USD, tăng 126,61%; máy móc, thiết bị, dụng cụ, phụ tùng khác đạt trên 219,11 triệu USD, tăng 83,37%.
Đồ chơi, dụng cụ thể thao đạt hơn 111,16 triệu USD, tăng 186,9%; phương tiện vận tải và phụ tùng đạt trên 121,41 triệu USD, tăng 63,1%. Những con số này cho thấy hàng Việt đang từng bước mở rộng hiện diện ở những nhóm sản phẩm có giá trị gia tăng cao hơn.
Bên cạnh đó, các nhóm hàng tiêu dùng vốn là thế mạnh của Việt Nam tiếp tục duy trì quy mô lớn tại Tây Ban Nha. Hàng dệt may đạt 440,79 triệu USD, tăng 3,33%; điện thoại các loại và linh kiện đạt 347,07 triệu USD; giày dép đạt trên 377,21 triệu USD, tăng 5,75%.
Nhóm nông, thủy sản cũng ghi nhận kết quả tích cực. Xuất khẩu nông, thủy sản đạt 64,08 triệu USD, tăng 23,32%; hạt điều đạt trên 59,39 triệu USD, tăng 19,61%; hạt tiêu đạt hơn 19,6 triệu USD, tăng 21,98%.
Sự tăng trưởng này diễn ra trong bối cảnh nhu cầu chuyển đổi số, hiện đại hóa hạ tầng và dịch chuyển chuỗi cung ứng toàn cầu tạo thêm cơ hội cho doanh nghiệp Việt Nam. Cùng với khả năng đáp ứng các tiêu chuẩn của EU, doanh nghiệp có điều kiện tận dụng ưu đãi thuế quan từ EVFTA để nâng sức cạnh tranh.
Nếu Tây Ban Nha cho thấy dư địa mở rộng thị trường tại một thành viên EU, thì Pháp tiếp tục là một minh chứng rõ nét về hiệu quả của EVFTA đối với thương mại song phương.
Khoảng 4 tỷ USD hàng hóa sản xuất tại Việt Nam, từ dệt may, giày dép đến máy tính, điện thoại và linh kiện, máy móc, thiết bị, phụ tùng, đã được xuất khẩu sang Pháp trong năm 2025, tăng 18,5% so với năm trước. Ở chiều ngược lại, Việt Nam nhập khẩu gần 2,3 tỷ USD hàng hóa từ thị trường này, qua đó xuất siêu hơn 1,7 tỷ USD. Trong 6 tháng đầu năm 2026, thương mại Việt Nam - Pháp đạt 3,66 tỷ USD, tăng 26,4% so với cùng kỳ năm trước.
Ở quy mô toàn EU, 6 tháng đầu năm 2026, kim ngạch thương mại Việt Nam - EU đạt 41,4 tỷ USD. Việt Nam xuất khẩu 31,8 tỷ USD và nhập khẩu 9,7 tỷ USD, ghi nhận mức xuất siêu khoảng 22 tỷ USD.
Đáng chú ý, sau 6 năm EVFTA có hiệu lực, kim ngạch thương mại Việt Nam - EU đạt 383,8 tỷ USD, tương đương 42,6% tổng kim ngạch thương mại hơn 900 tỷ USD giữa hai bên trong giai đoạn từ tháng 1/1995 đến tháng 6/2026.
Những con số này cho thấy EVFTA đang trở thành một điểm tựa quan trọng trong quan hệ thương mại Việt Nam - EU. Cùng với đó, tỷ lệ kim ngạch xuất khẩu được cấp chứng nhận xuất xứ ưu đãi theo EVFTA đã tăng từ 14,8% năm 2020 lên khoảng 35,1% năm 2025, với kim ngạch hàng hóa được cấp C/O tăng lên khoảng 18,13 tỷ USD.
Rộng cửa về thuế, khắt khe hơn về tiêu chuẩn
Việc EU hoàn tất lộ trình tự do hóa thương mại, đưa khoảng 99% dòng thuế về 0% là một cột mốc quan trọng đối với doanh nghiệp Việt Nam. Tuy nhiên, khi lợi thế thuế quan ngày càng rõ nét, yêu cầu về năng lực đáp ứng tiêu chuẩn của thị trường cũng trở nên cấp thiết hơn.
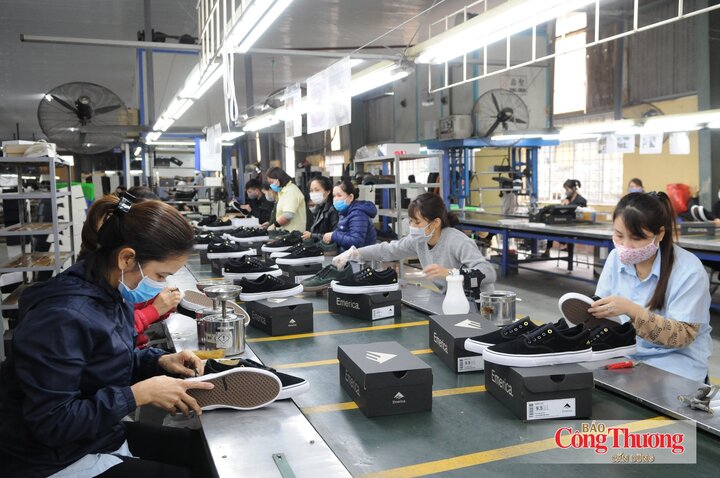
Khi lợi thế thuế quan ngày càng rõ nét, yêu cầu về năng lực đáp ứng tiêu chuẩn của thị trường cũng trở nên cấp thiết hơn
Theo đánh giá của ông Jean-Jacques Bouflet, Phó Chủ tịch Hiệp hội Doanh nghiệp châu Âu tại Việt Nam (EuroCham), EVFTA không chỉ là câu chuyện về thuế quan mà còn bao gồm các yêu cầu về hải quan, tiêu chuẩn kỹ thuật, sở hữu trí tuệ và phát triển bền vững.
Đặc biệt, các quy định về môi trường, truy xuất nguồn gốc và chuỗi cung ứng như Cơ chế điều chỉnh biên giới carbon (CBAM), Quy định chống mất rừng của EU (EUDR) và các quy định tại Thỏa thuận Xanh châu Âu đang đặt ra yêu cầu cao hơn đối với hàng hóa xuất khẩu.
Với doanh nghiệp Việt Nam, điều này đồng nghĩa lợi thế thuế quan chỉ là một phần của bài toán thâm nhập thị trường. Khả năng tuân thủ sẽ quyết định việc doanh nghiệp có thể biến ưu đãi từ EVFTA thành lợi thế thương mại bền vững hay không.
Đối với nhóm nông sản, yêu cầu này càng rõ nét. Các nhà cung cấp Việt Nam được khuyến nghị đầu tư mạnh hơn vào công nghệ bảo quản và chế biến sau thu hoạch, nâng khả năng đáp ứng yêu cầu của chuỗi cung ứng dài ngày tại châu Âu.
Quy định về bao bì và chất thải bao bì (PPWR) đặt mục tiêu toàn bộ bao bì phải có khả năng tái chế vào năm 2030. Trong khi đó, EUDR yêu cầu doanh nghiệp xuất khẩu những mặt hàng thuộc phạm vi điều chỉnh như cà phê, cao su và gỗ phải minh bạch nguồn gốc nguyên liệu và chuỗi cung ứng trước khi đưa hàng vào EU. Một yêu cầu khác là doanh nghiệp phải chuyển từ cách xử lý yêu cầu kỹ thuật ở khâu cuối sang kiểm soát chất lượng xuyên suốt chuỗi, từ sản xuất, chế biến, đóng gói đến phân phối.
Theo các chuyên gia, EVFTA tạo lợi thế đáng kể về thuế quan với lộ trình xóa bỏ hơn 99% số dòng thuế, nhưng ưu đãi thuế không đồng nghĩa doanh nghiệp có thể xem nhẹ các yêu cầu pháp lý.
Doanh nghiệp Việt Nam xuất khẩu vào EU phải tuân thủ đồng thời pháp luật chung của Liên minh châu Âu và pháp luật của từng quốc gia thành viên. Vì vậy, sản phẩm đáp ứng quy định chung của EU vẫn cần phù hợp với những quy định riêng của quốc gia nhập khẩu.
Để hỗ trợ doanh nghiệp khai thác hiệu quả hơn EVFTA, tháng 3/2026, Bộ Công Thương ban hành Thông tư số 14/2026/TT-BCT quy định Quy tắc xuất xứ hàng hóa trong EVFTA, tiếp tục hoàn thiện khung pháp lý và cơ chế chứng nhận xuất xứ.
Trao đổi với phóng viên Báo Công Thương, ông Trần Thanh Hải, Phó Cục trưởng Cục Xuất nhập khẩu - Bộ Công Thương chia sẻ, việc tận dụng hiệu quả các hiệp định thương mại tự do (FTA) có nhiều phương thức khác nhau. Trong đó, một trong những yếu tố quan trọng là doanh nghiệp phải đáp ứng được các quy tắc xuất xứ hàng hóa. Chỉ khi đáp ứng được các quy tắc này, doanh nghiệp mới có điều kiện được hưởng mức thuế nhập khẩu ưu đãi thấp hơn so với mức thuế thông thường.
Để đáp ứng quy tắc xuất xứ, doanh nghiệp cần tái cơ cấu chuỗi cung ứng, đặc biệt là đối với những doanh nghiệp sử dụng nguyên liệu đầu vào từ nhiều quốc gia khác nhau. Trước hết, chúng tôi khuyến khích doanh nghiệp ưu tiên sử dụng nguyên liệu do Việt Nam sản xuất. Nếu làm được điều đó thì sẽ không gặp khó khăn về vấn đề xuất xứ hàng hóa.
Tuy nhiên, trong bối cảnh có những sản phẩm, mặt hàng mà Việt Nam chưa thể tự đáp ứng được nguồn nguyên liệu, doanh nghiệp cần chủ động tìm kiếm nguồn cung từ các nền kinh tế cùng tham gia các hiệp định thương mại tự do. Như vậy, doanh nghiệp có thể vận dụng nguyên tắc cộng gộp xuất xứ để đáp ứng các quy định của FTA và được hưởng ưu đãi thuế quan.
Bên cạnh đó, chúng ta cũng phải cảnh giác với tình trạng lợi dụng đầu tư đơn giản để lấy xuất xứ Việt Nam. Nếu tình trạng này xảy ra, các nước nhập khẩu có thể áp dụng các biện pháp trừng phạt thương mại. Điều đó không chỉ ảnh hưởng đến một doanh nghiệp mà còn có thể tác động đến cả một ngành hàng xuất khẩu của Việt Nam.
Dù EU đã hoàn tất lộ trình đưa khoảng 99% dòng thuế về 0%, dư địa khai thác hiệp định vẫn còn lớn. Doanh nghiệp cần nâng cao năng lực đáp ứng quy tắc xuất xứ, tiêu chuẩn môi trường và truy xuất nguồn gốc để duy trì lợi thế cạnh tranh tại thị trường châu Âu.